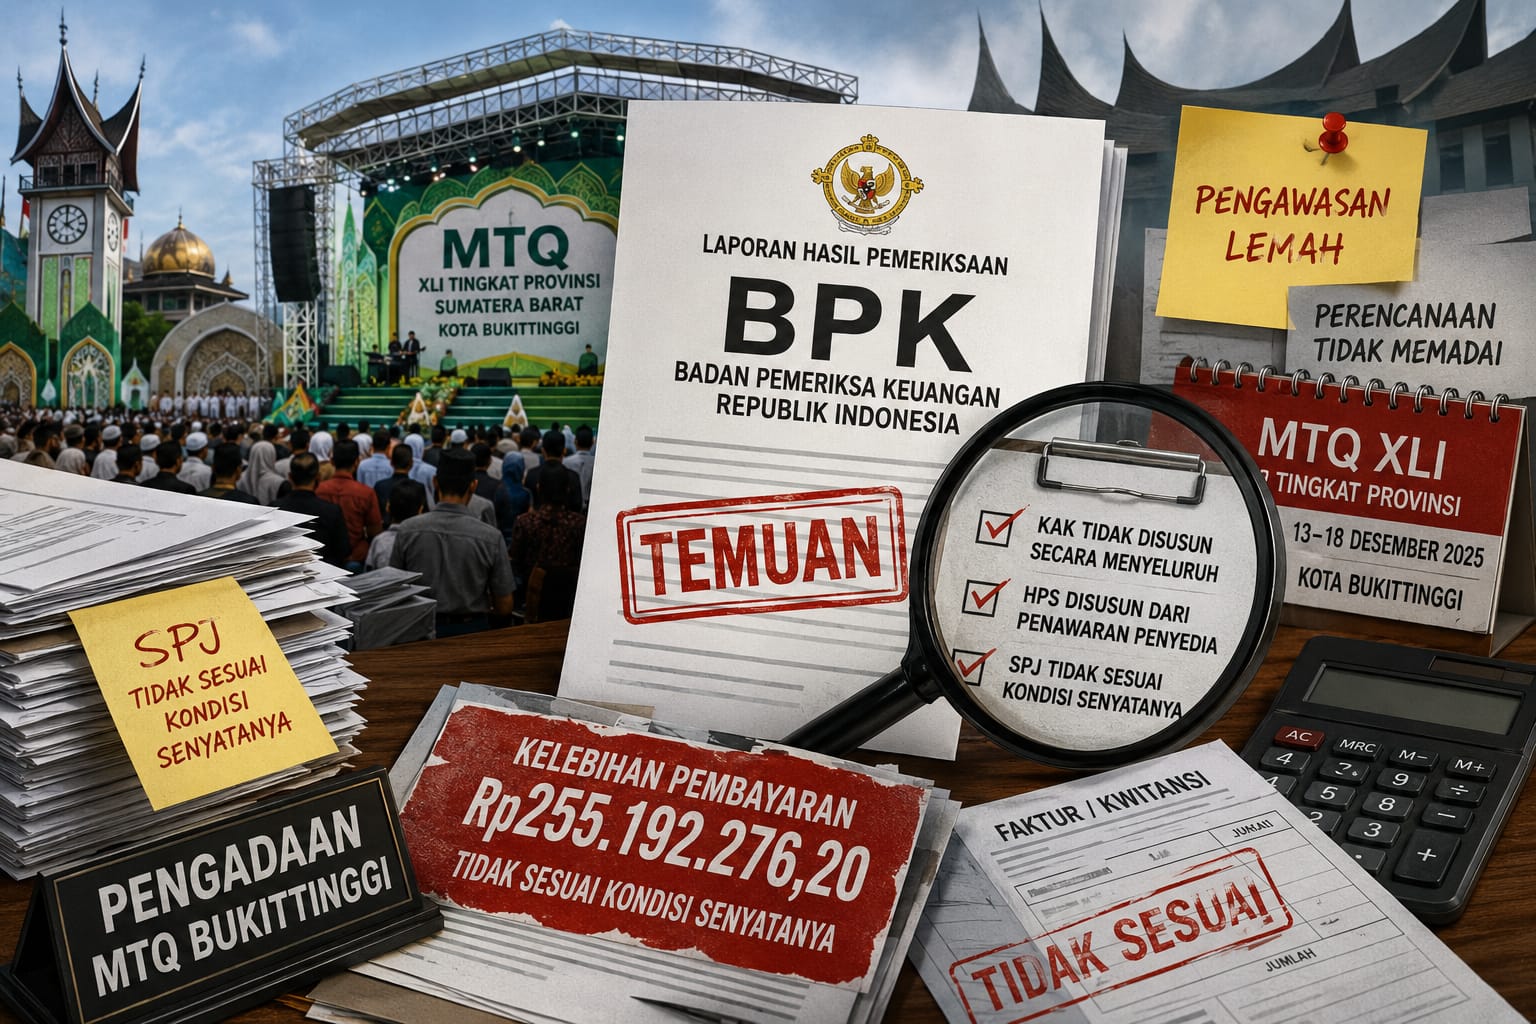
 Lemahnya perencanaan, pengadaan, dan pengawasan menjadi sorotan BPK dalam penyelenggaraan MTQ XLI Tingkat Provinsi di Bukittinggi. Auditor juga mengungkap kelebihan pembayaran Rp255,19 juta akibat pertanggungjawaban belanja yang tidak sesuai kondisi senyatanya.
Bukittinggi, Presisimedia.com – Di balik suksesnya penyelenggaraan Musabaqah Tilawatil Qur’an (MTQ) XLI Tingkat Provinsi Sumatera Barat di Kota Bukittinggi pada Desember 2025, Badan Pemeriksa Keuangan (BPK) RI menemukan sejumlah persoalan serius dalam tata kelola pengadaan dan pertanggungjawaban belanja.
Auditor negara menyatakan pengelolaan anggaran kegiatan tersebut belum sepenuhnya sesuai ketentuan, mulai dari lemahnya perencanaan, proses pengadaan, hingga bukti pertanggungjawaban belanja yang tidak mencerminkan kondisi senyatanya.
Dalam Laporan Hasil Pemeriksaan (LHP) atas Laporan Keuangan Pemerintah Kota Bukittinggi Tahun Anggaran 2025, BPK mencatat realisasi belanja penyelenggaraan MTQ mencapai Rp12.714.487.639 dari total anggaran sebesar Rp14.857.253.307. Kegiatan tersebut didanai melalui APBD Provinsi Sumatera Barat, APBD Kota Bukittinggi, bantuan perbankan, serta donasi masyarakat.
MTQ yang berlangsung pada 13–18 Desember 2025 itu dipusatkan di Lapangan Wirabraja dan digelar di 16 venue yang tersebar di tiga kecamatan. Sebanyak 1.055 peserta dari 19 kabupaten dan kota mengikuti 12 cabang perlombaan yang didukung 157 dewan hakim. Selain menjadi ajang syiar Islam, kegiatan tersebut juga diklaim mampu menggerakkan sektor UMKM, perhotelan, dan kuliner di Kota Bukittinggi.
Namun di balik kemeriahan acara, auditor negara menemukan berbagai kelemahan mendasar dalam pengelolaan anggaran.
Perencanaan Pengadaan Dinilai Tidak Memadai
BPK mengungkap Pejabat Pembuat Komitmen (PPK) tidak menyusun Kerangka Acuan Kerja (KAK) secara menyeluruh sebagai dasar pelaksanaan kegiatan. Padahal KAK merupakan dokumen penting yang memuat tujuan, ruang lingkup pekerjaan, spesifikasi teknis, jadwal pelaksanaan, hingga target keluaran pekerjaan.
Dalam pemeriksaan, PPK mengakui hanya menggunakan Dokumen Pelaksanaan Anggaran (DPA) sebagai acuan pelaksanaan MTQ tanpa menyusun KAK sebagaimana dipersyaratkan dalam ketentuan pengadaan barang dan jasa pemerintah.
Kondisi tersebut dinilai BPK menunjukkan lemahnya tahap perencanaan yang seharusnya menjadi fondasi utama sebelum anggaran dibelanjakan.
HPS Disusun Berdasarkan Penawaran Penyedia
Temuan lain yang menjadi sorotan auditor adalah penyusunan Harga Perkiraan Sendiri (HPS).
BPK mencatat pagu pengadaan jasa Event Organizer (EO) mencapai Rp6,35 miliar yang terbagi kepada tiga penyedia.
Namun pemeriksaan menemukan PPK hanya menyusun HPS pada sebagian pekerjaan, sementara untuk kebutuhan lainnya HPS justru disusun berdasarkan penawaran harga yang diberikan oleh calon penyedia jasa.
Hasil klarifikasi BPK juga mengungkap proses permintaan penawaran kepada penyedia dilakukan secara lisan tanpa dokumentasi yang memadai. Bahkan spesifikasi teknis yang kemudian dijadikan dasar penyusunan HPS berasal dari desain dan penawaran yang disusun oleh pihak penyedia.
Menurut BPK, kondisi tersebut menyebabkan HPS tidak dapat berfungsi sebagaimana mestinya sebagai alat untuk menguji kewajaran harga maupun mengendalikan potensi kemahalan dalam proses pengadaan.
SPJ Tidak Mencerminkan Kondisi Senyatanya
Persoalan paling serius ditemukan pada tahap pertanggungjawaban belanja.
Melalui uji petik terhadap dokumen, konfirmasi kepada vendor, serta klarifikasi kepada penyedia jasa, BPK menemukan pertanggungjawaban belanja sebesar Rp255.192.276,20 tidak mencerminkan kondisi senyatanya.
Ketidaksesuaian tersebut meliputi perbedaan volume barang dengan yang disepakati, nilai pembayaran yang diterima vendor tidak sama dengan nilai yang dipertanggungjawabkan dalam SPJ, serta adanya kuitansi yang disesuaikan untuk memperhitungkan keuntungan penyedia dan biaya operasional kegiatan.
Auditor juga menemukan berbagai kebutuhan tambahan selama pelaksanaan MTQ, seperti penambahan tenda, kursi VVIP, pagar pembatas, toilet, sound system, backdrop, ruang rapat dewan hakim, kembang api, hingga perlengkapan lainnya yang sebelumnya tidak diperhitungkan dalam rencana awal.
PPK membenarkan adanya sejumlah permintaan tambahan tersebut. Menurut penjelasan yang diperoleh BPK, penambahan dilakukan karena terjadi kekeliruan dalam memperkirakan jumlah tamu VVIP serta muncul kebutuhan baru saat kegiatan berlangsung.
Kelebihan Pembayaran kepada Tiga Penyedia
BPK menghitung kelebihan pembayaran kepada tiga penyedia jasa mencapai Rp255.192.276,20, terdiri dari:
– PT PGK sebesar Rp174.534.083;
– PT SKI sebesar Rp75.368.854,40; dan
– CV LEO sebesar Rp5.289.338,80, termasuk kekurangan pemotongan pajak.
Menurut BPK, seluruh kelebihan pembayaran tersebut telah disetorkan kembali ke Rekening Kas Umum Daerah (RKUD) pada Mei 2026 sebagai tindak lanjut atas hasil pemeriksaan.
Sekda dan PPK Jadi Sorotan
Dalam kesimpulannya, BPK menyatakan permasalahan tersebut terjadi karena Sekretaris Daerah belum optimal melakukan pengendalian dan pengawasan terhadap proses pengadaan di satuan kerjanya.
Selain itu, Pejabat Pembuat Komitmen (PPK) dinilai kurang cermat dalam menyusun dokumen perencanaan pengadaan sesuai ketentuan yang berlaku.
Atas temuan tersebut, BPK merekomendasikan agar Wali Kota Bukittinggi memerintahkan Sekretaris Daerah meningkatkan pengendalian dan pengawasan atas pengadaan barang dan jasa, serta menginstruksikan Kepala Bagian Kesejahteraan Rakyat selaku PPK agar lebih cermat dalam menyusun dokumen perencanaan pengadaan sesuai regulasi.
Pengembalian kelebihan pembayaran memang menutup kerugian keuangan daerah yang ditemukan dalam pemeriksaan. Namun, temuan BPK memperlihatkan bahwa persoalan utama bukan hanya pada pengembalian dana, melainkan pada kualitas tata kelola anggaran sejak tahap perencanaan, pelaksanaan, hingga pertanggungjawaban.
Kegiatan berskala besar yang menggunakan uang rakyat menuntut akuntabilitas yang tinggi. Temuan ini menjadi pengingat bahwa keberhasilan sebuah agenda pemerintah tidak cukup diukur dari kemeriahan acara dan dampak ekonominya, tetapi juga dari kepatuhan terhadap aturan, transparansi penggunaan anggaran, serta kuatnya sistem pengendalian internal agar kepercayaan publik terhadap pengelolaan keuangan daerah tetap terjaga.
(Redaksi)