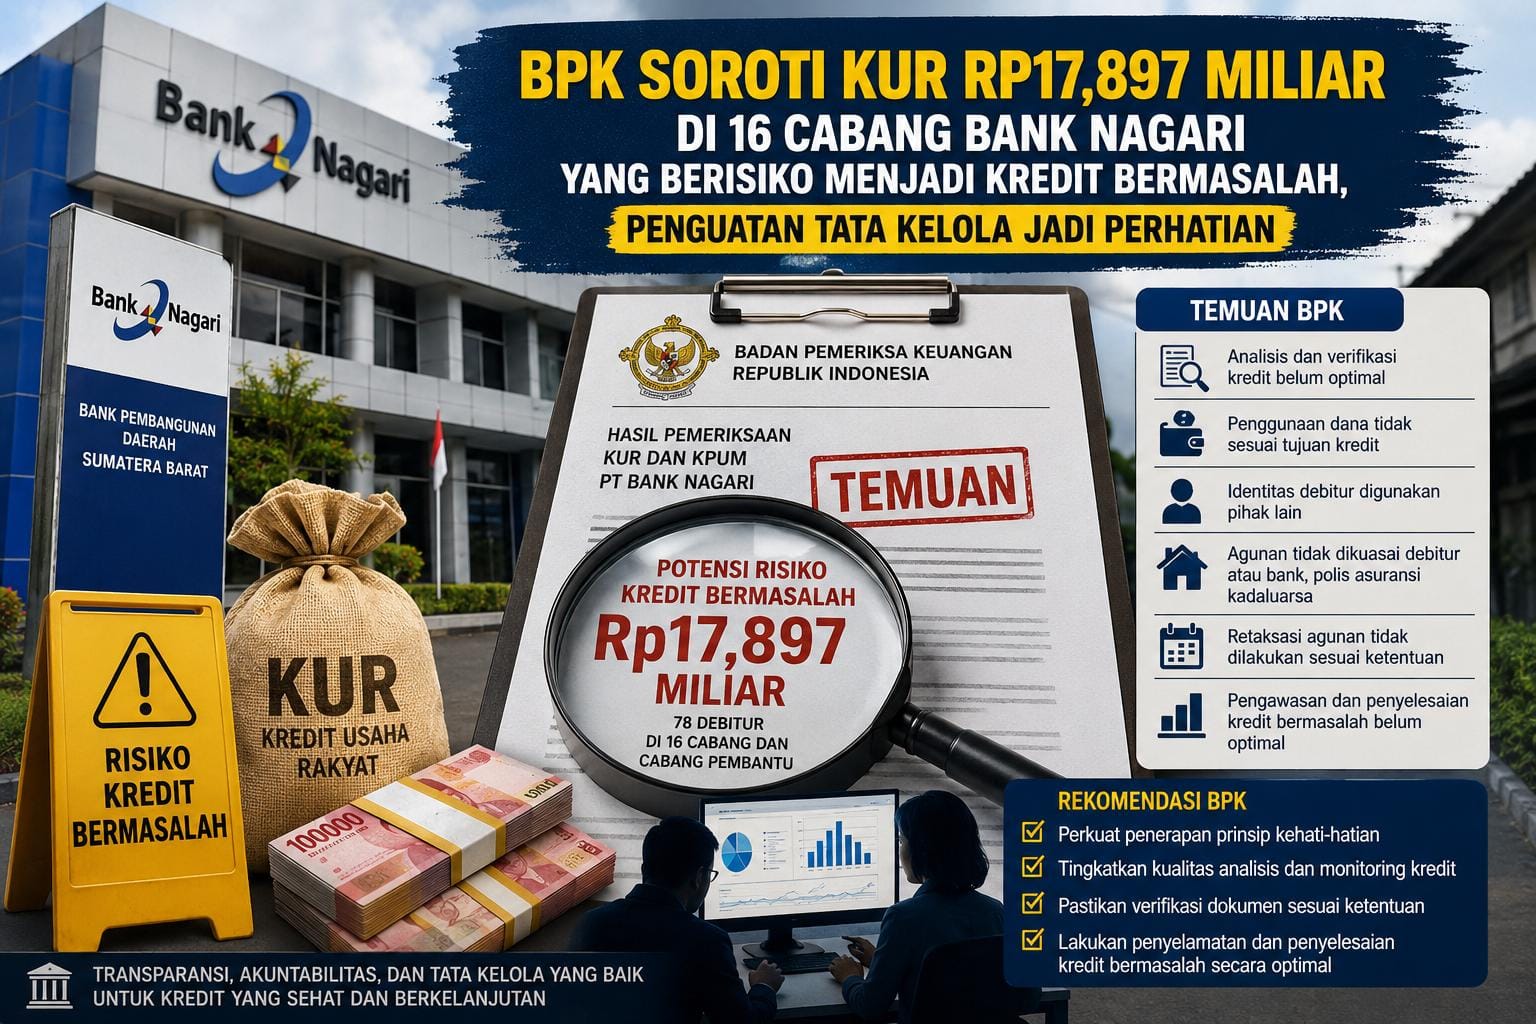
 BPK mencatat potensi risiko atas baki debet Rp17,897 miliar pada 78 debitur di 16 cabang dan cabang pembantu, serta merekomendasikan penguatan prinsip kehati-hatian, peningkatan kualitas analisis kredit, dan pengendalian risiko perkreditan.
PADANG, Presisimedia.com – Badan Pemeriksa Keuangan (BPK) RI menyoroti pengelolaan Kredit Usaha Rakyat (KUR) dan Kredit Peduli Usaha Mikro (KPUM) pada PT Bank Nagari setelah menemukan sejumlah kelemahan dalam tata kelola perkreditan pada 16 kantor cabang dan cabang pembantu. Berdasarkan hasil pemeriksaan, BPK mencatat adanya baki debet kredit senilai Rp17.897.027.339,00 pada 78 debitur yang memerlukan perhatian serius karena berbagai kelemahan dalam proses perkreditan berpotensi meningkatkan risiko kredit bermasalah apabila tidak segera dilakukan langkah-langkah perbaikan.
Temuan tersebut tercantum dalam Laporan Hasil Pemeriksaan (LHP) BPK yang mengulas penerapan prinsip kehati-hatian (prudential banking) dalam proses pemberian KUR dan KPUM. Pemeriksaan dilakukan melalui uji petik terhadap 78 debitur pada 16 kantor cabang dan cabang pembantu Bank Nagari.
Dalam laporannya, BPK mengidentifikasi sejumlah kelemahan, antara lain proses analisis dan persetujuan kredit yang belum sepenuhnya sesuai dengan pedoman internal, penggunaan fasilitas kredit yang berdasarkan hasil konfirmasi dimanfaatkan oleh pihak selain debitur, penggunaan dana yang tidak sepenuhnya sesuai dengan tujuan pengajuan kredit, keterlambatan pelaksanaan penilaian ulang (retaksasi) agunan, keberadaan agunan yang tidak berada dalam penguasaan debitur maupun bank, polis asuransi agunan yang telah berakhir masa berlakunya, hingga pengawasan terhadap kredit yang telah dihapus buku yang dinilai masih perlu diperkuat.
Salah satu catatan penting BPK adalah adanya debitur yang menyampaikan bahwa identitasnya digunakan dalam proses pengajuan KUR, sementara dana kredit dimanfaatkan oleh pihak lain. Selain itu, ditemukan pula sejumlah fasilitas kredit yang realisasi penggunaannya berbeda dengan tujuan sebagaimana tercantum dalam dokumen analisis kredit. Kondisi tersebut menjadi perhatian terhadap efektivitas proses verifikasi identitas, analisis kelayakan usaha, serta monitoring penggunaan dana setelah kredit dicairkan.
Pada aspek pengelolaan agunan, BPK juga menemukan masih terdapat kredit bermasalah yang belum dilakukan retaksasi sesuai ketentuan internal Bank Nagari. Berdasarkan kebijakan internal, kredit dengan kualitas Dalam Perhatian Khusus (DPK), Kurang Lancar, Diragukan, dan Macet seharusnya dilakukan penilaian ulang paling lambat 12 bulan sejak penilaian terakhir. Ketentuan tersebut belum sepenuhnya diterapkan pada sejumlah fasilitas kredit yang diperiksa.
Menurut BPK, kondisi tersebut berpotensi menghambat upaya penyelesaian kredit apabila kualitas kredit mengalami penurunan. BPK juga mencatat bahwa hasil taksasi agunan senilai Rp7.710.200.000,00 pada saat proses pengajuan kredit belum dapat sepenuhnya diyakini kewajaran nilai pasarnya. Selain itu, terdapat potensi kesulitan dalam penyelesaian tunggakan kredit maupun kewajiban subrogasi kepada lembaga penjamin sebesar Rp2.542.767.318,00 melalui mekanisme penjualan atau pelelangan agunan.
BPK menilai permasalahan tersebut antara lain disebabkan belum optimalnya penerapan prinsip kehati-hatian oleh pimpinan cabang dan cabang pembantu dalam proses persetujuan, pencairan, monitoring, dan evaluasi penggunaan kredit. Selain itu, pejabat yang membidangi fungsi kredit dinilai belum melakukan verifikasi dokumen dan penelaahan hasil analisis secara optimal sebelum persetujuan diberikan. Analis kredit juga dinilai belum melaksanakan analisis dan monitoring penggunaan kredit secara maksimal sesuai ketentuan yang berlaku.
Sebagai bank pembangunan daerah, Bank Nagari memiliki peran strategis dalam mendukung pembiayaan sektor usaha mikro, kecil, dan menengah (UMKM) melalui program KUR. Oleh karena itu, penguatan tata kelola perkreditan, penerapan prinsip kehati-hatian, serta pengendalian risiko menjadi faktor penting untuk menjaga kualitas aset dan mendukung keberlanjutan penyaluran kredit kepada masyarakat.
Atas hasil pemeriksaan tersebut, BPK merekomendasikan kepada Direksi PT Bank Nagari agar memerintahkan seluruh pimpinan cabang dan cabang pembantu memperkuat penerapan prinsip kehati-hatian dalam setiap tahapan pemberian kredit, memastikan verifikasi dokumen dilakukan sesuai ketentuan, meningkatkan kualitas analisis dan monitoring penggunaan kredit, serta melakukan langkah-langkah penyelamatan dan penyelesaian terhadap kredit bermasalah sesuai mekanisme yang berlaku.
Dalam LHP, BPK juga mencatat bahwa Direksi PT Bank Nagari menyatakan sependapat dengan temuan dan rekomendasi tersebut. Manajemen menyampaikan komitmen untuk menindaklanjuti seluruh rekomendasi melalui penyusunan action plan, penguatan penerapan prinsip kehati-hatian, peningkatan kompetensi petugas kredit, serta percepatan penyelesaian kredit bermasalah.
Komitmen tersebut menjadi langkah awal yang penting dalam memperkuat tata kelola perusahaan. Publik kini menantikan implementasi nyata atas rekomendasi BPK melalui penguatan sistem pengendalian internal, peningkatan kualitas analisis kredit, evaluasi manajemen risiko, serta penyelesaian kredit bermasalah secara terukur. Langkah tersebut diharapkan dapat semakin memperkuat akuntabilitas, menjaga kualitas portofolio kredit, dan meningkatkan kepercayaan masyarakat terhadap Bank Nagari sebagai bank pembangunan daerah.
(Tim Redaksi)